Jakarta (Pelita Batak):
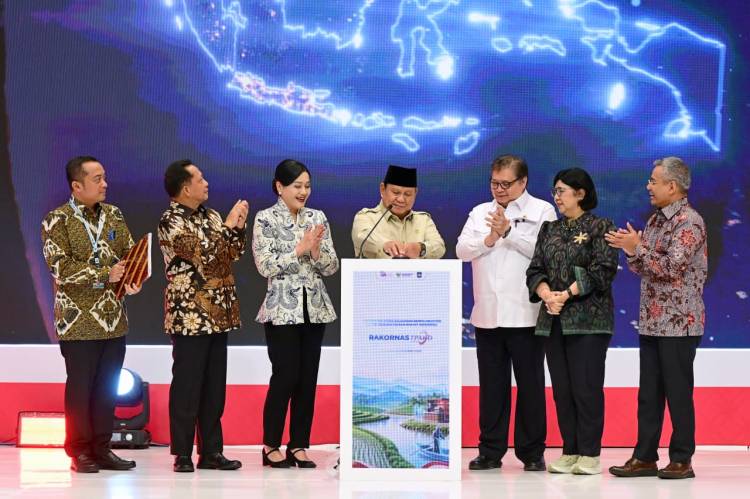
Presiden Prabowo Subianto meresmikan pembentukan Dewan Nasional Kesejahteraan Keuangan (DNKK) pada Kamis (22/10/2026). Lembaga ini merupakan transformasi dari Dewan Nasional Keuangan Inklusif (DNKI), dengan orientasi baru untuk memastikan akses layanan keuangan memberikan dampak nyata terhadap kesejahteraan keluarga Indonesia.
Peresmian dilakukan dalam Rapat Koordinasi Nasional Tim Percepatan Akses Keuangan Daerah (Rakornas TPAKD) 2026 di JIExpo Kemayoran, Jakarta. Pembentukan DNKK didasarkan pada Peraturan Pemerintah Nomor 42 Tahun 2026.
Presiden Prabowo menegaskan bahwa kesejahteraan masyarakat tidak boleh berhenti sebagai slogan, melainkan harus diwujudkan melalui peningkatan pendapatan riil dan daya beli keluarga.
Pemerintah juga menargetkan penyaluran pembiayaan hingga Rp400 triliun pada 2027, terutama bagi petani, nelayan, masyarakat perdesaan, penduduk daerah terpencil dan tertinggal, serta masyarakat berpenghasilan rendah di perkotaan.
Airlangga: Fokus pada Kesejahteraan Keluarga
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menjelaskan bahwa perubahan DNKI menjadi DNKK menandai pergeseran orientasi kebijakan keuangan nasional.
Jika sebelumnya pemerintah lebih menekankan perluasan akses layanan keuangan dan kepemilikan rekening, kini perhatian diarahkan pada kondisi keuangan keluarga secara menyeluruh.
Menurut Airlangga, keluarga merupakan unit ekonomi terkecil dalam masyarakat. Karena itu, keberhasilan kebijakan keuangan perlu dinilai berdasarkan manfaat yang benar-benar dirasakan rumah tangga.
DNKK memiliki tiga fokus utama, yakni kesejahteraan finansial (financial wellness), ketahanan menghadapi guncangan ekonomi (financial resilience), dan keamanan finansial (financial security).
Dalam struktur kelembagaannya, Presiden Prabowo memimpin DNKK, sedangkan Airlangga Hartarto menjabat Ketua Harian. Unsur pimpinan juga melibatkan Otoritas Jasa Keuangan (OJK), Bank Indonesia, Kementerian Keuangan, dan Kementerian Dalam Negeri.
Analis Soroti Kesenjangan Literasi dan Inklusi Keuangan
Analisis yang dipublikasikan Media Indonesia menyoroti kesenjangan antara akses masyarakat terhadap layanan keuangan dan pemahaman mereka dalam memanfaatkannya.
Berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026, indeks inklusi keuangan Indonesia mencapai 93,61 persen, sedangkan indeks literasi keuangan berada di angka 69,57 persen. Terdapat selisih 24,04 poin persentase antara kedua indikator tersebut.
Angka ini menunjukkan bahwa luasnya akses keuangan belum otomatis berarti masyarakat memiliki pemahaman yang sebanding mengenai produk dan layanan keuangan.
Kondisi tersebut menjadi salah satu tantangan yang perlu dijawab melalui kebijakan DNKK, khususnya dalam memperkuat edukasi keuangan, mendorong penggunaan pembiayaan secara produktif, serta membantu keluarga mengelola pendapatan dan pengeluaran.
Pengamat Ekonomi: Jangan Hanya Berorientasi pada Besarnya Kredit
Dari sisi kebijakan, pembentukan DNKK dan target pembiayaan Rp400 triliun pada 2027 perlu dilihat bukan hanya dari besarnya dana yang disalurkan, tetapi juga dari dampaknya terhadap ekonomi masyarakat.
Berdasarkan persoalan yang diidentifikasi dalam pemberitaan dan analisis tersebut, terdapat sejumlah hal yang perlu menjadi perhatian dalam pelaksanaan kebijakan.
Pertama, ketepatan sasaran pembiayaan. Petani, nelayan, pelaku UMKM, dan keluarga berpenghasilan rendah membutuhkan akses pembiayaan yang sesuai dengan kemampuan serta karakteristik usaha mereka.
Kedua, risiko utang rumah tangga. Perluasan kredit harus disertai pemahaman mengenai bunga, biaya pinjaman, kemampuan membayar, dan risiko gagal bayar. Akses pembiayaan yang tidak dikelola dengan baik justru berpotensi menambah beban ekonomi keluarga.
Ketiga, pengukuran dampak. Keberhasilan DNKK seharusnya tidak hanya diukur berdasarkan jumlah rekening, nilai kredit, atau banyaknya penerima program. Perubahan pendapatan, kemampuan memenuhi kebutuhan pokok, kepemilikan dana darurat, serta ketahanan menghadapi kehilangan pekerjaan atau penurunan pendapatan juga perlu diperhatikan.
Poin-poin tersebut merupakan analisis kebijakan, bukan kutipan langsung dari pengamat yang diwawancarai media.
Target Rp400 Triliun, Seberapa Besar Manfaatnya bagi Rakyat?
Target penyaluran pembiayaan Rp400 triliun pada 2027 menjadi salah satu agenda penting yang menyertai peluncuran DNKK.
Pemerintah mengarahkan pembiayaan tersebut untuk memperluas kegiatan ekonomi produktif, terutama di kalangan masyarakat yang selama ini menghadapi keterbatasan akses permodalan.
Namun, besarnya penyaluran kredit tidak dengan sendirinya menjamin peningkatan kesejahteraan. Dampaknya akan sangat bergantung pada ketepatan penerima, biaya pembiayaan, produktivitas usaha, dan kemampuan penerima mengembalikan pinjaman.
Oleh karena itu, koordinasi antara pemerintah pusat, pemerintah daerah, regulator, dan lembaga keuangan menjadi penting untuk memastikan program berjalan sesuai kebutuhan masyarakat.
DNKK Dihadapkan pada Ujian Implementasi
Transformasi DNKI menjadi DNKK memperlihatkan perubahan orientasi kebijakan keuangan nasional: dari memperluas akses menuju peningkatan kesejahteraan finansial keluarga.
Akan tetapi, efektivitas lembaga baru ini pada akhirnya ditentukan oleh pelaksanaan program, bukan semata-mata pembentukan kelembagaan.
Masyarakat membutuhkan bukti nyata berupa akses pembiayaan yang terjangkau, perlindungan dari praktik keuangan yang merugikan, peningkatan kemampuan mengelola uang, serta kesempatan mengembangkan usaha dan pendapatan.
Tantangan utama DNKK adalah memastikan bahwa kebijakan keuangan nasional tidak hanya memperbesar angka inklusi dan penyaluran kredit, tetapi juga memperkuat kemampuan keluarga Indonesia untuk hidup lebih sejahtera dan menghadapi tekanan ekonomi.(*)

 Administrator